


 メールでご相談

大阪の賃貸倉庫/貸し倉庫なら倉庫ナビ TOP› 倉庫 ブログ詳細
倉庫 ブログ記事
投稿日:
「黒字なのに苦しい店」が存在する理由|利益が出ていても資金繰りに困る店舗経営の落とし穴
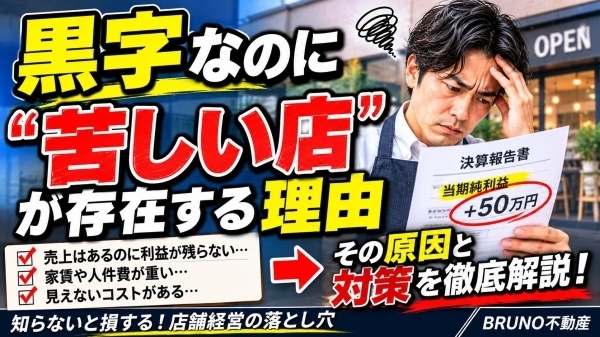
店舗経営では、「黒字になっているから経営は順調」と考えてしまいがちです。
しかし、実際には帳簿上は利益が出ているにもかかわらず、手元にお金が残らず、毎月の支払いや運転資金に苦しんでいる店舗があります。
売上もあり、経費を差し引いて利益も出ている。それなのに、家賃や仕入れ代金、人件費、借入金の返済などを支払うと、手元の資金がほとんど残らない。
このような状態が続くと、黒字であっても経営を続けることが難しくなる可能性があります。
店舗経営で重要なのは、利益を出すことだけではありません。利益を確保しながら、必要な現金を手元に残せる経営をすることです。
今回は、「黒字なのに苦しい店」が生まれる理由と、店舗出店前・開業後に確認しておきたい資金管理のポイントを解説します。
1.利益と手元に残る現金は違う
まず理解しておきたいのが、会計上の利益と、実際に使える現金は同じではないということです。
例えば、店舗の月間売上が200万円、経費が170万円だった場合、単純計算では30万円の利益が出ています。
しかし、その30万円がそのまま手元に残るとは限りません。
売上の入金時期と支払いの時期が異なったり、借入金の元金返済があったりすると、帳簿上は黒字でも現金が不足することがあります。
特に、クレジットカード決済やキャッシュレス決済を多く利用する店舗では、売上が発生してから実際に入金されるまで時間がかかる場合があります。
一方で、家賃や人件費、仕入れ代金などは、売上の入金を待たずに支払わなければならないこともあります。
つまり、利益が出ているかどうかだけでなく、いつ現金が入り、いつ支払いが発生するのかを把握することが重要です。
2.借入金の返済で現金が減っていく
店舗を開業する際、内装工事費や設備費、運転資金などを金融機関から借り入れるケースがあります。
借入金を活用することで、自己資金だけでは難しい出店が可能になる一方、開業後は毎月の返済が発生します。
ここで注意したいのが、借入金の元金返済は、通常、会計上の経費にはならないという点です。
例えば、毎月30万円の利益が出ていても、借入金の元金を毎月20万円返済していれば、返済後に残る現金は単純計算で10万円になります。
さらに、税金の支払いや設備の修理、予想外の出費などがあれば、資金に余裕がなくなる可能性があります。
開業時には、借入金を借りられるかどうかだけでなく、開業後に無理なく返済できるかまで考えておく必要があります。
3.売上は伸びているのに、仕入れや人件費も増えている
売上が増えることは、店舗経営にとって良いことのように感じます。
しかし、売上の増加に合わせて仕入れや人件費などの費用も増えていれば、利益が十分に残らない場合があります。
例えば、飲食店で売上が増えても、食材の仕入れ価格が上がったり、スタッフを増員したりすれば、利益率が下がる可能性があります。
また、忙しくなったことで営業時間を延ばし、光熱費や人件費が増えるケースもあります。
大切なのは、売上の金額だけを見るのではなく、売上に対してどれだけ利益が残っているかを確認することです。
毎月、次の項目をチェックしましょう。
売上高
仕入原価
人件費
家賃・共益費
水道光熱費
広告宣伝費
その他の固定費・変動費
売上が伸びているのに資金が残らない場合は、費用の増加や利益率の変化を確認する必要があります。
4.初期投資にお金をかけすぎている
店舗出店では、内装や設備にこだわりたくなるものです。
おしゃれな内装、最新設備、目立つ看板、充実した備品などは、店舗の魅力を高める要素になります。
しかし、開業時に資金を使いすぎると、営業を始めた後の運転資金が不足する可能性があります。
例えば、自己資金の大部分を内装工事や設備購入に使ってしまい、開業後の集客が計画どおりに進まなかった場合、家賃や人件費の支払いが厳しくなることもあります。
店舗経営では、開業するためのお金だけでなく、開業後に営業を続けるためのお金も必要です。
内装や設備に投資する際には、本当に必要なものなのか、開業後に追加できるものなのかを整理しましょう。
開業時に理想の店舗を完成させることよりも、開業後に経営を続けられる資金を残すことが重要です。
5.家賃などの固定費が経営を圧迫している
店舗経営で毎月発生する家賃や人件費、リース料などの固定費は、売上が少ない月でも支払わなければなりません。
特に、好立地や広い店舗を選んだ結果、家賃が高くなりすぎている場合は注意が必要です。
開業当初は売上が順調でも、季節や周辺環境の変化によって売上が落ち込むことがあります。
そのようなとき、固定費が大きい店舗ほど経営への影響を受けやすくなります。
物件選びの段階では、希望する家賃に収まっているかだけでなく、売上が想定を下回った場合でも支払いを続けられるかを考える必要があります。
また、家賃以外にも、共益費、駐車場代、看板使用料、ゴミ処理費用などが発生する場合があります。
契約前には、毎月必要となる費用を合計し、無理のない収支計画を立てましょう。
6.売上の入金よりも支払いが先に発生している
店舗によっては、売上が発生しても、すぐに現金が入ってくるとは限りません。
例えば、クレジットカード決済やキャッシュレス決済では、決済会社の入金サイクルに応じて売上金が振り込まれます。
一方、仕入れ先への支払いや家賃、人件費などは、決められた期日までに支払う必要があります。
このように、売上の入金と支払いのタイミングにズレがあると、一時的に資金が不足する可能性があります。
特に、売上が急激に伸びている店舗では、仕入れや人員確保のために先にお金が必要になることもあります。
売上が増えているからといって、必ずしも資金繰りが楽になるわけではありません。
月単位の利益だけでなく、週単位・日単位で現金の出入りを把握しておくことも大切です。
7.税金や社会保険料などの支払いを考慮していない
店舗経営では、日々の営業に必要な費用だけでなく、税金や社会保険料などの支払いも考えておく必要があります。
利益が出ている場合には、法人税や所得税などの税負担が発生することがあります。また、従業員を雇用している場合には、給与だけでなく社会保険料などの負担も考慮しなければなりません。
日々の売上や利益だけを見て資金を使ってしまうと、納税時期に資金が不足する可能性があります。
そのため、利益が出た段階で、将来の税金や社会保険料などの支払いも見越して資金を管理することが重要です。
具体的な税額や必要な手続きについては、税理士や社会保険労務士などの専門家に相談すると安心です。
8.売上が落ちたときの資金計画がない
店舗経営では、毎月同じ売上を確保できるとは限りません。
業種によっては、繁忙期と閑散期がはっきり分かれることがあります。
また、近隣に競合店舗ができたり、主要な道路や周辺施設の状況が変わったりすることで、売上が減少する可能性もあります。
こうした状況に備えていないと、売上が少し落ちただけでも資金繰りが厳しくなる場合があります。
開業前には、順調な場合だけでなく、売上が計画を下回った場合の収支も試算しておきましょう。
例えば、次の3パターンを想定します。
好調な場合: 想定以上の売上を確保できた場合
通常の場合: 計画どおりの売上になった場合
厳しい場合: 売上が大きく下回った場合
厳しい状況でも、何か月間営業を続けられるのか、どの費用を見直せるのかを考えておくことが大切です。
9.資金繰りを確認する習慣がない
経営者が毎日の営業や接客、スタッフ管理に追われていると、売上や現金の動きを細かく確認する時間が取れないことがあります。
しかし、資金繰りの確認を後回しにしていると、資金不足に気づいたときには対応が難しくなっている可能性があります。
毎月の売上や利益だけでなく、預金残高、入金予定、支払予定、借入金の返済予定などを定期的に確認しましょう。
特に、次の項目は継続して把握しておきたいところです。
現在の預金残高
今後の売上入金予定
家賃や人件費などの支払予定
仕入れ代金や外注費の支払予定
借入金の返済予定
税金や社会保険料などの支払予定
資金繰り表などを活用すれば、将来の資金不足を早めに把握し、対策を検討しやすくなります。
10.黒字倒産につながる可能性もある
利益が出ているにもかかわらず、支払いに必要な現金が不足し、事業を継続できなくなる状態は、一般に「黒字倒産」と呼ばれます。
例えば、売上は計上されていても入金が遅れている、借入金の返済負担が大きい、仕入れや設備投資に多額の現金を使っているといった状況が重なると、資金不足に陥る可能性があります。
もちろん、黒字であること自体は良いことです。
しかし、利益が出ているという理由だけで安心してはいけません。
店舗経営では、損益計算書で利益を確認するだけでなく、実際に現金がどれだけ残っているのかを把握することが必要です。
経営状態を正しく判断するためには、利益と資金繰りの両方を見ることが重要になります。
店舗出店前に確認したい資金計画のポイント
これから店舗を出店する方は、物件を契約する前に、次の項目を整理しておきましょう。
| 確認項目 | 確認する内容 |
|---|---|
| 初期費用 | 契約金・内装工事・設備・備品・広告費 |
| 運転資金 | 開業後の家賃・人件費・仕入れなど |
| 売上計画 | 客数・客単価・営業日数から試算 |
| 固定費 | 家賃・共益費・人件費・リース料など |
| 借入金 | 毎月の返済額と返済期間 |
| 入金サイクル | 現金・カード・掛売りなどの入金時期 |
| 納税資金 | 税金や社会保険料などの支払い |
| 予備資金 | 売上減少や急な出費への備え |
物件を借りられる資金があることと、開業後も経営を続けられる資金があることは別です。
出店時には、契約費用や内装工事費だけでなく、営業を継続するための資金まで考えておく必要があります。
まとめ|黒字経営でも安心せず、手元に現金を残すことが重要
店舗経営では、売上があり、利益が出ているからといって、必ずしも資金に余裕があるとは限りません。
借入金の返済、入金と支払いのタイミング、初期投資、固定費、税金など、さまざまな要因によって手元の現金が減っていくことがあります。
特に、これから店舗を出店する方は、物件の立地や家賃だけでなく、開業後の資金繰りまで考えた計画が必要です。
大切なのは、売上を増やすことだけを目標にするのではなく、利益を確保し、必要な現金を手元に残せる経営を目指すことです。
「黒字だから大丈夫」ではなく、「必要な支払いを続けられる資金があるか」を確認することが、安定した店舗経営につながります。
開業前から資金の流れを把握し、無理のない事業計画を立てていきましょう。
BRUNO不動産では
BRUNO不動産では、店舗・テナントのご紹介だけでなく、立地、家賃、初期費用、設備、契約条件などを確認しながら、お客様の事業計画に合った物件探しをサポートしています。
店舗出店では、物件を契約するための費用だけでなく、開業後の家賃や固定費、運転資金まで考えておくことが大切です。
「家賃はいくらまでなら無理なく支払えるのか」「初期費用を抑えられる物件を探したい」「開業後の経営も考えて物件を選びたい」など、店舗出店に関するご相談もお気軽にお問い合わせください。
物件を借りることだけをゴールにせず、開業後も安定して事業を続けられる店舗探しをサポートいたします。
倉庫・倉庫付き事務所・工場に関するご相談
SNSでシェアする